没人害怕?黄金三大技术信号全面转空,ETF持仓却创四年新高
来源于:fx168-推荐
发布日期:2026-10-09 20:22:04
FX168财经报社(欧洲)讯 尽管面临近年来最强劲的宏观经济逆风之一,黄金仍在持续吸引买家。过去一个月,美元大幅反弹、政府债券收益率飙升以及实际收益率同步走高,显著提高了持有不生息黄金的机会成本。然而,在短期交易者削减黄金敞口的同时,长期投资者却继续增持黄金。他们似乎正在将目光从眼前的宏观经济压力,转向持续高企的借贷成本可能引发的长期财政后果。
这种截然不同的投资行为,使黄金市场的多空博弈日益明显。一方面,关注宏观经济和技术指标的交易者在金价疲软时继续卖出;另一方面,战略投资者则利用价格下跌增加黄金配置。后者尤其担忧政府债务不断膨胀、财政状况持续恶化,以及更高的借贷成本最终可能破坏经济稳定和市场对主权债务的信心。
美债收益率飙升50个基点
近期黄金面临的宏观压力相当显著。过去一个月,彭博美元现货指数上涨超过3%,美元兑主要货币普遍走强,尤其是欧元、日元和部分商品货币。与此同时,黄金价格下跌约5%。如果以一篮子货币作为衡量基准,美元走强可以解释美元计价黄金超过一半的跌幅。这凸显了一个重要区别:虽然以美元计价的黄金表现疲弱,但对于以其他货币衡量投资回报的投资者而言,金价跌幅实际上要小得多。
与此同时,美国国债市场经历了剧烈抛售,各期限国债收益率均显著上升。过去一个月,5年期和10年期美债收益率均上涨约50个基点,其中10年期收益率升至约5.3%,30年期收益率则逼近5.7%。这些水平均为数十年来罕见,凸显随着投资者重新评估通胀、货币政策和财政风险,债券市场正承受越来越大的压力。
对黄金而言,或许最重要的是,美国10年期实际收益率在过去一个月上涨约50个基点,逼近3%,显著提高了持有不产生利息收入资产的机会成本。在这样的背景下,黄金展现出的韧性值得关注。周四(10月8日),随着美债收益率和美元触及本轮周期新高,金价曾短暂跌破4100美元,但随后重新回升至这一水平上方。这表明,尽管卖盘仍然活跃,但每当价格走弱时,市场仍有潜在买盘入场。
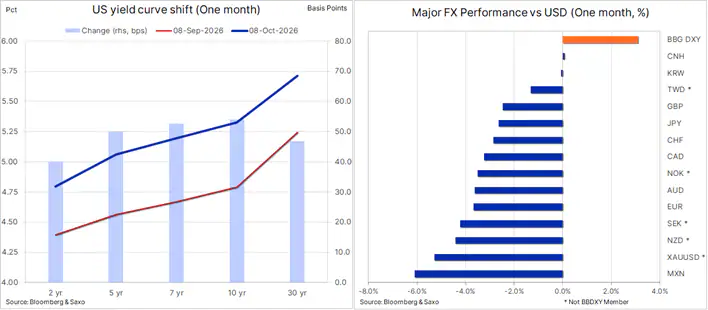
(过去一个月美国国债收益率曲线及主要货币的变化。来源:彭博、盛宝银行)
金价下跌、ETF持仓却创四年新高
黄金ETF提供了潜在投资需求依然强劲的最直接证据。尽管近期金价出现回调,黄金支持的交易所交易基金(ETF)总持仓量仍持续增长,并于周三达到3149吨的四年新高,较9月初增加72吨。
这种背离尤为引人注目。黄金价格下跌,但ETF投资者却继续积累黄金,表明相当一部分需求可能对利率变化不那么敏感,或者越来越担忧政府借贷成本上升带来的长期后果。
这与杠杆交易者和短期投资者的行为形成鲜明对比。后者的仓位通常对收益率、汇率和技术价格信号的变化更加敏感。对于这些交易者而言,实际收益率上升和美元走强,构成削减黄金敞口的充分理由,尤其是在关键技术支撑位受到考验时。
然而,对于长期投资者而言,情况可能有所不同。随着利率上升,黄金不产生利息收入的特点确实是一项劣势;但当市场对政府财政状况的信心开始动摇时,黄金不承担主权信用风险的优势反而变得越来越有吸引力。
美债收益率越高,黄金反而越有吸引力?
传统上,实际收益率上升通常不利于黄金,因为它提高了生息资产的相对吸引力。近期金价回调已经证明了这一关系仍然有效。然而,收益率上涨背后的原因同样重要。
如果收益率上升源于经济增长更强劲,或者市场预期货币政策将进一步收紧,那么对黄金的影响通常是负面的。但如果收益率上升是因为投资者要求更高的财政不确定性风险补偿,或者担忧持续通胀和政府不断扩大的融资需求,那么黄金与收益率之间的关系就会变得更加复杂。
更高的借贷成本意味着,当现有债务到期、政府需要借新债偿还旧债时,债务偿付成本也将随之增加。这可能进一步扩大财政赤字,并带来额外的融资需求。对于那些债务负担沉重、已经难以控制支出的政府而言,这种情况尤其容易形成负面反馈循环。
对于担忧这一趋势的投资者而言,黄金可以帮助其降低对主权债务和法定货币的依赖,因为后者的长期购买力最终可能受到财政及货币政策应对措施的影响。
换句话说,同样一轮债券收益率上涨,既可能打击短期黄金持有需求,也可能强化长期持有黄金的理由。 这并不意味着黄金不会进一步下跌,但可以帮助解释,为什么在宏观经济环境日益严峻的情况下,黄金投资需求依然保持韧性。
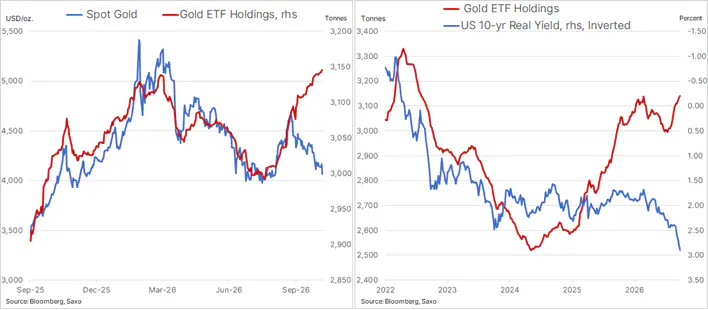
(黄金ETF持仓量、黄金价格与美国10年期实际收益率对比。来源:彭博、盛宝银行)
中国投资者回归
随着中国投资者结束为期一周的黄金周假期重返市场,相关买盘也可能推动了周四的黄金反弹。中国投资需求以及各国央行持续推动储备多元化,为黄金提供了另一股不那么直接受美国利率变化影响的买盘力量。
值得注意的是,在中国市场,持有不生息黄金的机会成本明显更低。中国1年期国债收益率约为1.2%,而可比的美元计价美国国债收益率接近4.5%。
与此同时,黄金相对于白银的强势表现,也进一步反映了投资者的防御性偏好。金银比已升破70,达到两个月高位,而ETF资金流向显示,投资者目前更加青睐黄金,而非白银。
与黄金不同,白银具有较大的工业需求敞口,因此更容易受到经济活动放缓和金融环境收紧的冲击。这或许可以解释,为什么那些希望对冲财政和货币政策不确定性的投资者,目前更倾向于黄金的防御性属性。
黄金多空争夺远未结束
短期来看,黄金仍容易受到美元进一步走强、实际收益率上升以及技术性抛售的冲击。如果金价持续跌破4100美元,则可能面临新一轮下行压力,并进一步测试具有重要心理意义的4000美元关口。
然而,黄金ETF持仓持续增长表明,此轮回调并未从根本上削弱长期投资需求。
关键问题在于,当当前宏观经济逆风最终趋于稳定或发生逆转时,黄金将如何表现。如果在实际收益率逼近3%、美元持续走强的情况下,黄金仍能留住战略投资者,那么此后只要其中任何一个压力因素有所缓解,都可能重新为金价提供支撑,尤其是在投机性投资者开始重新建立黄金仓位的情况下。
目前,黄金仍被夹在两股相互竞争的力量之间:一方面是关注不生息资产即时持有成本的交易者,另一方面则是越来越担忧债务和借贷成本上升所带来长期后果的投资者。
或许最值得关注的变化是,黄金正在吸引越来越多买家,不仅不是因为政府债券收益率上升的压力消失了,反而部分正是因为收益率上涨可能释放的财政风险信号。
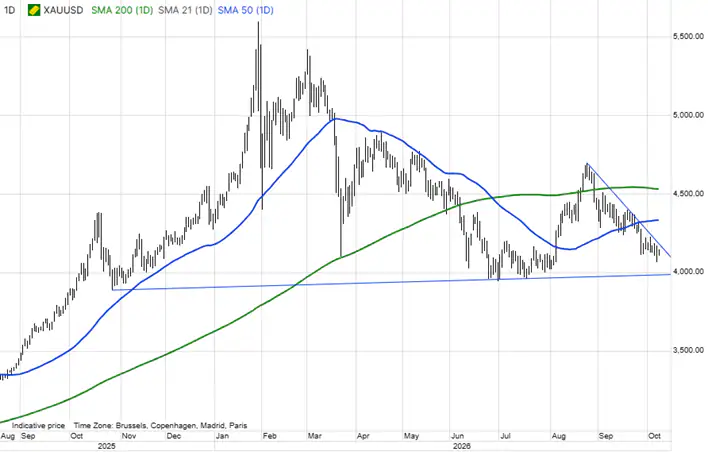
(现货黄金价格走势。来源:盛宝银行)
技术面全面偏空
根据选定的日移动平均线(DMA)之间的相对位置判断趋势,目前黄金和白银在短期、中期和长期三个时间维度上均呈现看跌趋势。具体信号定义如下:
短期趋势: 10日移动平均线与100日移动平均线的相对位置。
中期趋势: 20日移动平均线与200日移动平均线的相对位置。
长期趋势: 50日移动平均线与200日移动平均线的相对位置。
当较短周期移动平均线位于较长周期移动平均线上方时,意味着出现看涨信号;反之,当较短周期移动平均线位于较长周期移动平均线下方时,则意味着出现看跌信号。
黄金: 目前三个时间维度的技术信号均指向下行。其中,随着10日移动平均线近期下穿100日移动平均线,短期趋势刚刚转为看跌。中期和长期信号则自6月以来一直保持偏空,反映出金价从此前高位回落后的整体调整格局。
白银: 技术面同样疲弱。10日移动平均线位于100日移动平均线下方,而20日和50日移动平均线也均低于200日移动平均线。这意味着,白银在短期、中期和长期三个时间维度上均处于看跌趋势。
需要强调的是,这些信号并不构成买入或卖出建议,而只是根据关键移动平均线之间的相对位置,对当前价格趋势作出的客观、回溯性评估。由于移动平均线属于滞后指标,即便价格已经开始反弹,相关技术信号仍可能继续显示看跌。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。