交易产品
  • 推荐
  • 商品
  • 指数
  • 股票
名称最新价涨跌幅
GBPUSD1.26279+0.09%
CHINA3003383.8-0.14%
USOil70.395-0.14%
DJ3037985.5-0.04%
XAUUSD2063.88+0.24%

推荐理由

国际市场,公平透明,全球行情不间断。差价合约双向交易,无论涨跌,投资者都有机会通过买入或卖出合约,赚取涨跌差价。

热门推荐

USOil

70.395-0.14%

XAUUSD

2063.88+0.24%

交易平台

Android & IOS用户 扫码下载

iOS下载教程电脑端安装教程下载专区
安东学院
新手 进阶 高手 大师
贵金属投资:监控和管理投资风险的策略 如何在贵金属投资中实现盈利最大化? 贵金属投资:掌握交易心理学 黄金投资:分析师的买入和持有策略 贵金属投资回顾:成功投资者的故事 贵金属市场预测:2024年及以后的展望 黄金投资:如何应对市场的不确定性? 贵金属投资:如何平衡你的投资组合? 投资贵金属:如何识别假金条与假币? 黄金投资的全球视角:从世界各地市场学习
贵金属投资者必知:如何读懂市场信号? 从全球事件看贵金属投资机会:何时入场最佳? 现在投资黄金晚了吗?市场分析师的视角 现在投资黄金晚了吗?市场分析师的视角 贵金属投资的心理游戏:如何避免情绪决策? 贵金属回收和再利用:环境与经济效益 跨国购买贵金属:税收和法规 高级储藏技巧:家庭保险柜与海外储存 贵金属税务规划和策略 贵金属ETF和共同基金:比较和选择
案例研究:历史上的贵金属市场波动 风险管理:对冲策略和工具 国际贵金属交易法律和合规性 贵金属贷款和融资:原理与实践 数字黄金和加密货币:未来的贵金属? 深入挖掘金矿股:评估矿业公司的投资潜力 投资策略:周期性、季节性影响分析 贵金属期货高级策略:套期保值和投机 全球贵金属市场分析:机会与风险 高级技术分析:图表模式和指标深度应用
指导下一代:教育和培养新的贵金属投资者和专家 持续教育:终身学习资源和课程 贵金属市场预测模型:量化分析方法 稀土元素和贵金属:投资新前沿 贵金属市场的地缘政治影响 研究报告:深入分析贵金属供应链 先进的投资组合管理:贵金属作为战略资产 绿色能源和科技中贵金属的角色 贵金属市场的未来:专家访谈和分析 经济周期与贵金属价格的长期趋势
最新活动
  • 12美元迎新红包
帮助中心
交易问题 存款&取款 账号问题 常见问题
每天什么时间进行交易结算? 佣金手续费收取多少? 产品的交易时间? 交易时我能使用杠杆吗? 产品合约到期是什么意思? 交易的时候会收取哪些费用? 单笔交易手数有限制吗? 哪几种情况会触发系统强制平仓? 我可以交易哪些产品?
安东环球取款时间 安东环球取款是否有收费? 存款是否有收费? 存款时间 安东环球如何存款? 安东环球充值有最低要求吗? 安东环球存/取款多久可以到账? 安东环球如何取款?
有哪些账户等级? 开户需要准备哪些资料? 如何升级我的账户? 真实账户有哪些账户类型?
安东环球账户结算货币是美元或人民币? 可以先模拟投资交易一下吗? 我的资金安全如何在安东环球得到保障? 什么是净值? 为何有挂单距离? 什么是止盈止损? 什么是锁仓保证金? 止盈止损会按设置价格执行吗? 挂单有效期为多久? 什么是锁仓? 止盈止损有效期为多久? 什么是滑点? 什么是挂单?
关于我们
  • 关于ANTO
  • 官网公告
用户中心立即开户
首页 > 行情资讯 >正文

高盛解读:预计2027年下半年才降息,高利率还要持续多久?

来源于:fx168-推荐

发布日期:2026-10-16 01:57:32


编者按:美国通胀再度升温,美联储的加息问题重新成为市场焦点。10月14日公布的数据显示,9月美国CPI环比上涨0.6%,同比上涨3.7%。汽油价格贡献了超过一半的月度涨幅,但剔除食品和能源后,核心CPI仍环比上涨0.3%,与8月持平,基础价格压力尚未进一步缓和。

通胀黏性让继续紧缩有了理由,高企的融资成本却也在积累增长压力。对市场而言,下一次是否加息只是眼前的问题:更长远的变量,是利率会在高位停留多久,以及企业和居民需要承受多长时间的高融资成本。

高盛在宏观研究简报中提出的基线是,美联储12月再加息一次,随后自2027年9月起降息三次,长期利率则在未来几个月回落。按这一情景,高盛估计,更高利率将在2027年拖累美国GDP增长约0.2个百分点;如果利率维持当前水平,拖累将超过这一数字的两倍。

这意味着,高盛对增长代价相对有限的判断,依赖于后续利率回落。 如果通胀迟迟不退、长期融资成本持续高企,市场需要重新评估的,将不仅是美联储还要加息多少,也包括美国经济能够承受多久。

以下为原文编译:

通胀高于预期后,市场重新审视美联储的加息路径。但高盛提供的情景分析,将问题进一步推向了增长端:利率已经升至高位,接下来维持多久,可能显著改变紧缩的经济代价。

根据所提供的报告内容,高盛仍预计,美联储将在12月再加息一次,随后自2027年9月起降息三次。与此同时,其基线假设是,长期利率将在未来几个月从当前水平回落。

在这一路径下,高盛估计,更高利率将在2027年拖累美国GDP增长约0.2个百分点。如果利率维持当前水平,拖累幅度将扩大至基线估计的两倍以上。

两种情景之间的差距,揭示了这份报告最重要的判断:未来的增长压力,既取决于美联储下一步如何行动,也取决于市场融资成本能否随之下降。

核心通胀未降温,美联储仍难放松

9月美国通胀上升,能源是主要推手。汽油价格环比上涨9.1%,推动整体CPI月度涨幅从8月的0.4%扩大至0.6%。

但价格压力并未全部集中于能源。核心CPI连续两个月环比上涨0.3%,住房价格涨幅则从8月的0.3%升至0.4%。这使市场难以仅用汽油价格波动解释本次通胀表现。

对美联储而言,关键在于价格上涨能否持续。能源价格可以迅速推高整体通胀,其后续影响取决于价格走势及成本传导;核心通胀能否稳定放缓,则关系到政策制定者对基础价格压力的判断。

此次数据尚不足以确定后续政策路径,但核心通胀没有进一步降温,意味着判断通胀持续回落仍需更多证据。

高盛在报告中给出的基线仍包含12月再加息一次。不过,现有节选没有披露预测调整的完整过程,因此不能据此认定,该行因本次CPI改变了加息时间或次数。

增长拖累可能翻倍,关键是利率何时回落

高盛的增长测算建立在一条明确的利率路径上:年内再加息,长期利率随后回落,2027年晚些时候启动降息。

这意味着,其估计的0.2个百分点增长拖累,已经包含了未来融资环境逐步缓和的条件。如果这一条件无法兑现,经济承受的压力也会随之增加。

高盛估计,若利率维持当前水平,对2027年美国GDP增长的拖累将超过基线情景的两倍。相比单次加息,高融资成本的持续性,可能带来更大的累积影响。

理解这一差异,需要区分政策利率与长期市场利率。美联储直接影响短期资金价格,而住房贷款、企业长期融资和投资项目的资金成本,还受到长期市场利率影响。

因此,即使美联储结束加息,企业和居民也未必立即获得融资成本下降的缓解。如果长期利率持续高企,住房需求、企业投资和信贷活动仍可能承压。

需要明确的是,0.2个百分点是高盛模型估计的增长拖累,并非美国GDP增速预测,也不代表经济总量将下降0.2%。所提供材料未披露完整模型设定,不能进一步推算各行业的具体损失。
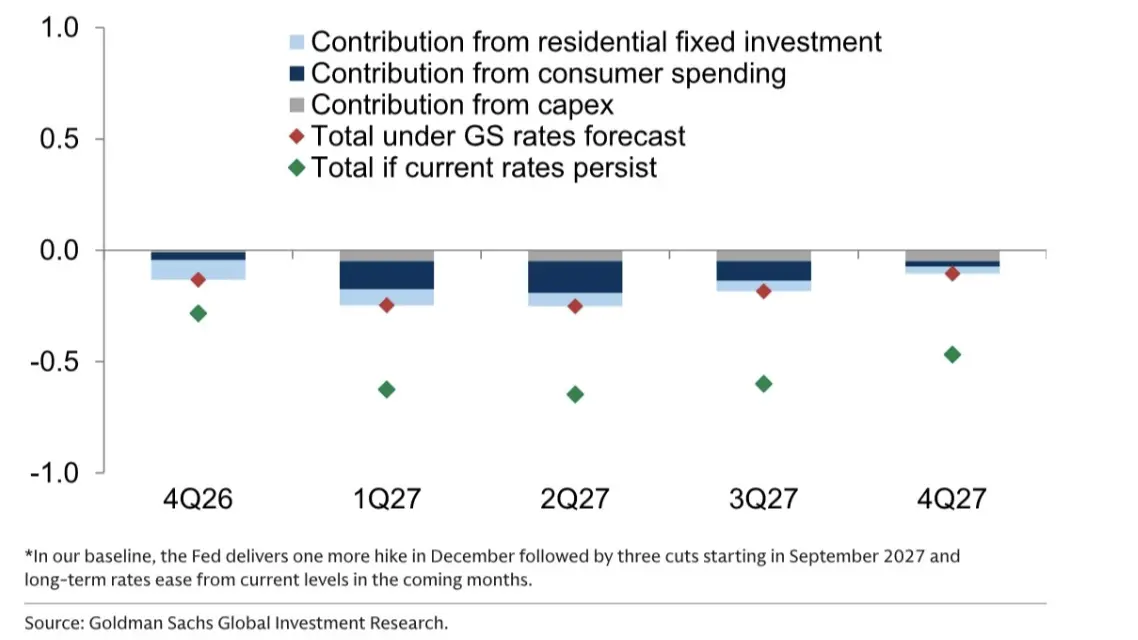
图注:高盛基线假设,美联储将在12月再加息一次,随后自2027年9月起降息三次,长期利率将在未来几个月从当前水平回落。图中为不同利率路径下的模型估计。

高盛的基线能否成立,要看两个条件

高盛同时预计年内再加息、次年降息,反映的是一条有条件的政策路径:短期通胀仍需约束,随后经济与价格条件逐步允许政策调整。

但这一判断需要两个条件配合。

首先,核心通胀必须出现更持续的缓和。 如果价格涨幅迟迟不降,或者能源成本进一步传导至其他商品和服务,维持紧缩的时间就可能延长。高盛预计的降息时点,也将面临重新评估。

其次,长期利率需要从当前水平回落。 这是高盛较温和增长拖累估计中的重要假设。如果长期利率保持高位,即使政策利率不再连续上调,融资成本仍可能持续压制需求。

从资产定价角度看,这要求投资者分别评估政策转向与融资环境改善。停止加息可以缓解对进一步紧缩的担忧,但增长压力能否减轻,还要看实际借贷成本是否下降。

后续需要观察的变量也因此更加清晰:核心通胀是否连续放缓,长期利率是否回落,以及住房、投资和就业是否开始显现更明显的压力。

高盛预计的0.2个百分点增长拖累,是利率随后回落情景下的结果。 如果通胀黏性迫使融资成本更长时间维持高位,美国经济需要付出的代价,就可能显著高于这一基线。

温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。

分享到

请打开微信扫一扫

Scan me!

微信里点“发现”,扫一下

二维码便可将本文分享至朋友圈。

热门排行
  • 01 贵金属投资:监控和管理投资风险的策略
  • 02 贵金属投资回顾:成功投资者的故事
  • 03 黄金价格上涨,我还来得及买吗?
  • 04 从全球事件看贵金属投资机会:何时入场最佳?
  • 05 贵金属市场动态:如何捕捉每一个赚钱机会?
  • 06 为什么你的贵金属投资总是错过时机?
  • 07 如何从贵金属投资中获取稳定收益?
  • 08 怎么设置贵金属止盈止损,才不会亏?
  • 09 为啥贵金属能成为避风港?
  • 10 贵金属投资,赚钱的秘诀是啥?

栏目热文

查看更多
  • IEA同意“尽快”释放逾2000万桶柴油!全球如何应对燃料价格飙升?
    国际能源署成员国同意“尽快”释放超过2000万桶柴油,以缓解全球燃料价格飙升。此次行动规模相当于全球不到一天的柴油需求,或美国五天多的消费量。市场同时关注炼厂受损、地缘冲突与美国柴油价格高企对能源市场的持续冲击。
  • 高盛解读:预计2027年下半年才降息,高利率还要持续多久?
    编者按:美国通胀再度升温,美联储的加息问题重新成为市场焦点。10月14日公布的数据显示,9月美国CPI环比上涨0.6%,同比上涨3.7%。汽油价格贡献了超过一半的月度涨幅,但剔除食品和能源后,核心CPI仍环比上涨0.3%,与8月持平,基础价格压力尚未进一步缓和。
  • 期权市场迎来历史性巨变!Cboe下周起大举扩容盘前盘后交易:“全天候时代”真的来了
    Cboe Global Markets获批扩展期权交易时段,覆盖24只活跃股票和5只ETF,交易时间将延伸至美东时间早盘和盘后短时段。此次调整被视为期权市场向近乎全天候交易迈出的新一步,也将提升投资者对突发事件的反应速度,并进一步推动期权市场结构创新。
  • 全球市场惊险变盘!韩股暴跌触发熔断、芯片股恐蒸发2万亿,金银却上演绝地反击
    美国PPI大超预期,全球市场却出现复杂分化:亚洲科技股遭遇重挫,韩股暴跌约7.6%,美国半导体板块自上周以来的市值损失可能扩大至2万亿美元;与此同时,美债买盘推动收益率回落,美元走软,黄金重返4150美元上方、白银上涨逾2%。投资者正重新评估AI投资回报、高利率与美国财政压力之间的关系。
  • 亚洲市场遭遇“黑色星期四”!韩股暴跌超7.5%触发熔断,金融委员会紧急召开应对会议
    全球AI股票抛售潮冲击亚洲,韩国KOSPI指数收跌7.56%,盘中触发熔断,三星电子和SK海力士分别下跌约9%和11%。美国通胀超预期、AI投资回报疑虑及外资持续流出共同施压。韩国监管部门紧急开会,表示将加强监测,并在必要时迅速采取应急措施。

高盛解读:预计2027年下半年才降息,高利率还要持续多久?

展开全文
    

编者按:美国通胀再度升温,美联储的加息问题重新成为市场焦点。10月14日公布的数据显示,9月美国CPI环比上涨0.6%,同比上涨3.7%。汽油价格贡献了超过一半的月度涨幅,但剔除食品和能源后,核心CPI仍环比上涨0.3%,与8月持平,基础价格压力尚未进一步缓和。

通胀黏性让继续紧缩有了理由,高企的融资成本却也在积累增长压力。对市场而言,下一次是否加息只是眼前的问题:更长远的变量,是利率会在高位停留多久,以及企业和居民需要承受多长时间的高融资成本。

高盛在宏观研究简报中提出的基线是,美联储12月再加息一次,随后自2027年9月起降息三次,长期利率则在未来几个月回落。按这一情景,高盛估计,更高利率将在2027年拖累美国GDP增长约0.2个百分点;如果利率维持当前水平,拖累将超过这一数字的两倍。

这意味着,高盛对增长代价相对有限的判断,依赖于后续利率回落。 如果通胀迟迟不退、长期融资成本持续高企,市场需要重新评估的,将不仅是美联储还要加息多少,也包括美国经济能够承受多久。

以下为原文编译:

通胀高于预期后,市场重新审视美联储的加息路径。但高盛提供的情景分析,将问题进一步推向了增长端:利率已经升至高位,接下来维持多久,可能显著改变紧缩的经济代价。

根据所提供的报告内容,高盛仍预计,美联储将在12月再加息一次,随后自2027年9月起降息三次。与此同时,其基线假设是,长期利率将在未来几个月从当前水平回落。

在这一路径下,高盛估计,更高利率将在2027年拖累美国GDP增长约0.2个百分点。如果利率维持当前水平,拖累幅度将扩大至基线估计的两倍以上。

两种情景之间的差距,揭示了这份报告最重要的判断:未来的增长压力,既取决于美联储下一步如何行动,也取决于市场融资成本能否随之下降。

核心通胀未降温,美联储仍难放松

9月美国通胀上升,能源是主要推手。汽油价格环比上涨9.1%,推动整体CPI月度涨幅从8月的0.4%扩大至0.6%。

但价格压力并未全部集中于能源。核心CPI连续两个月环比上涨0.3%,住房价格涨幅则从8月的0.3%升至0.4%。这使市场难以仅用汽油价格波动解释本次通胀表现。

对美联储而言,关键在于价格上涨能否持续。能源价格可以迅速推高整体通胀,其后续影响取决于价格走势及成本传导;核心通胀能否稳定放缓,则关系到政策制定者对基础价格压力的判断。

此次数据尚不足以确定后续政策路径,但核心通胀没有进一步降温,意味着判断通胀持续回落仍需更多证据。

高盛在报告中给出的基线仍包含12月再加息一次。不过,现有节选没有披露预测调整的完整过程,因此不能据此认定,该行因本次CPI改变了加息时间或次数。

增长拖累可能翻倍,关键是利率何时回落

高盛的增长测算建立在一条明确的利率路径上:年内再加息,长期利率随后回落,2027年晚些时候启动降息。

这意味着,其估计的0.2个百分点增长拖累,已经包含了未来融资环境逐步缓和的条件。如果这一条件无法兑现,经济承受的压力也会随之增加。

高盛估计,若利率维持当前水平,对2027年美国GDP增长的拖累将超过基线情景的两倍。相比单次加息,高融资成本的持续性,可能带来更大的累积影响。

理解这一差异,需要区分政策利率与长期市场利率。美联储直接影响短期资金价格,而住房贷款、企业长期融资和投资项目的资金成本,还受到长期市场利率影响。

因此,即使美联储结束加息,企业和居民也未必立即获得融资成本下降的缓解。如果长期利率持续高企,住房需求、企业投资和信贷活动仍可能承压。

需要明确的是,0.2个百分点是高盛模型估计的增长拖累,并非美国GDP增速预测,也不代表经济总量将下降0.2%。所提供材料未披露完整模型设定,不能进一步推算各行业的具体损失。

图注:高盛基线假设,美联储将在12月再加息一次,随后自2027年9月起降息三次,长期利率将在未来几个月从当前水平回落。图中为不同利率路径下的模型估计。

高盛的基线能否成立,要看两个条件

高盛同时预计年内再加息、次年降息,反映的是一条有条件的政策路径:短期通胀仍需约束,随后经济与价格条件逐步允许政策调整。

但这一判断需要两个条件配合。

首先,核心通胀必须出现更持续的缓和。 如果价格涨幅迟迟不降,或者能源成本进一步传导至其他商品和服务,维持紧缩的时间就可能延长。高盛预计的降息时点,也将面临重新评估。

其次,长期利率需要从当前水平回落。 这是高盛较温和增长拖累估计中的重要假设。如果长期利率保持高位,即使政策利率不再连续上调,融资成本仍可能持续压制需求。

从资产定价角度看,这要求投资者分别评估政策转向与融资环境改善。停止加息可以缓解对进一步紧缩的担忧,但增长压力能否减轻,还要看实际借贷成本是否下降。

后续需要观察的变量也因此更加清晰:核心通胀是否连续放缓,长期利率是否回落,以及住房、投资和就业是否开始显现更明显的压力。

高盛预计的0.2个百分点增长拖累,是利率随后回落情景下的结果。 如果通胀黏性迫使融资成本更长时间维持高位,美国经济需要付出的代价,就可能显著高于这一基线。

行情资讯

IEA同意“尽快”释放逾2000万桶柴油!全球如何应对燃料价格飙升?
2026-10-16 02:17:22
高盛解读:预计2027年下半年才降息,高利率还要持续多久?
2026-10-16 01:57:32
期权市场迎来历史性巨变!Cboe下周起大举扩容盘前盘后交易:“全天候时代”真的来了
2026-10-16 01:33:44
全球市场惊险变盘!韩股暴跌触发熔断、芯片股恐蒸发2万亿,金银却上演绝地反击
2026-10-16 01:07:26
亚洲市场遭遇“黑色星期四”!韩股暴跌超7.5%触发熔断,金融委员会紧急召开应对会议
2026-10-16 00:48:18
查看更多

加拿大MSB严格监管

监管号:M20426075

安东环球

关于我们交易产品平台下载最新公告安东学院

帮助中心

常见问题账户相关存款&取款交易问题

热门产品

商品指数股票

行业资讯

财经日历行情资讯专家评论

联系我们

400-842-8959[email protected]在线客服

微信公众号二维码

风险提示:在进行交易前,请详细阅读风险披露声明,以了解相关风险信息。虽然在线交易为客户提供了便利和效率,但并不减轻保证金交易本身的风险。
因此,投资者在参与交易之前必须做好充分准备,以应对潜在的风险。

Copyright © 2024 安东环球(Anto Global)版权所有,保留所有权利,不得转载

客户协议 风险披露 隐私政策 免责声明
Android & IOS用户
扫码下载APP
开立账户在线客服公告中心
安东环球APP开户领 $6000 赠金
立即下载