法国债市拉响警报:收益率突破5%、法德利差飙升,欧债危机卷土重来?
来源于:fx168-推荐
发布日期:2026-10-24 07:30:10
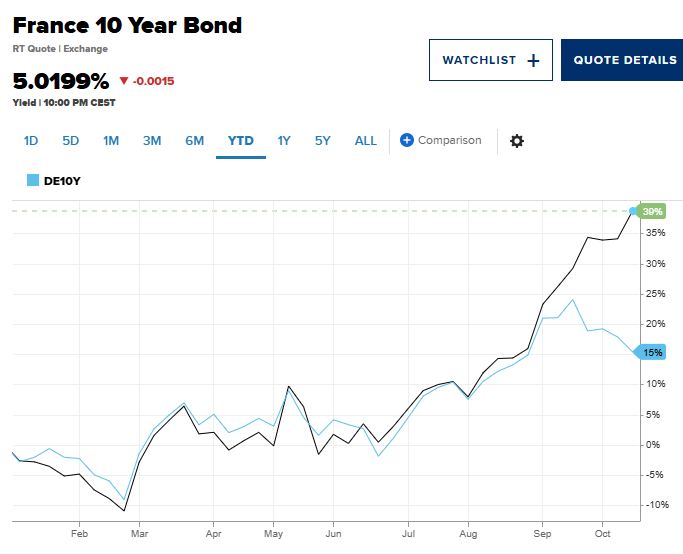
FX168财经报社(北美)讯 法国经济与政治压力持续加剧,投资者开始担忧,该国债务问题是否会向欧元区其他国家扩散。法国10年期国债收益率本周自2002年以来首次突破5%,法国与德国同期国债利差周四扩大至逾170个基点,达到2010年代初欧债危机以来的高位。
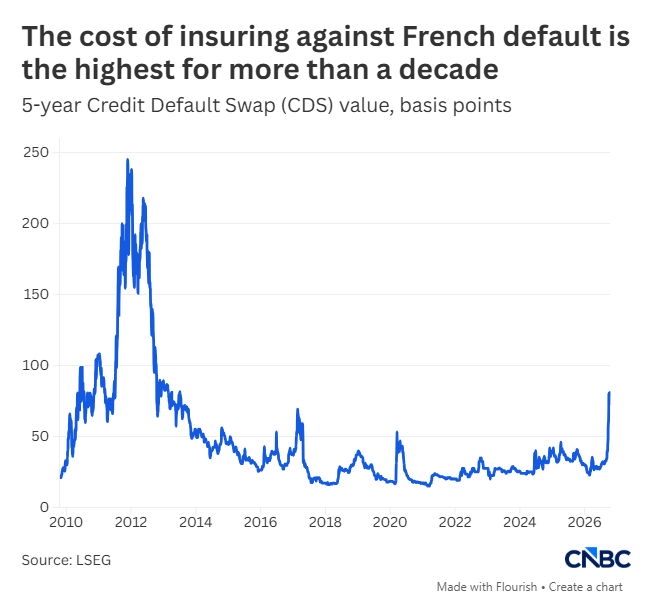
与此同时,衡量法国政府债务违约保险成本的信用违约互换(CDS)价格也升至同期高位。欧元持续承压,今年以来兑美元累计下跌近5%。
不过,多数受访分析师认为,当前欧元区的银行体系和政策工具较上一轮危机时更为完善,法国债务压力值得警惕,但尚不宜直接等同于系统性欧债危机。
债务与融资成本相互推升,法国承受信心考验
市场最担忧的是金融“碎片化”:使用同一种货币的国家,借贷成本却出现显著分化,使承压国家面临越来越重的偿债负担。
上一轮欧债危机从希腊蔓延至葡萄牙、爱尔兰、意大利和西班牙。银行持有大量本国政府债券,而政府又需要救助银行,形成相互拖累的恶性循环。
如今,类似的债务压力再次引发关注。投资者担忧政府负债上升,要求更高收益率;融资成本增加又进一步扩大财政负担。诺贝尔经济学奖得主保罗·克鲁格曼指出,对违约的恐惧可能推动资本外流,反过来加剧违约担忧并推高利率。
法国的财政与增长状况令这一风险更加突出。其财政赤字占国内生产总值(GDP)的比例位居欧元区前列,政府已将2026年经济增长预测下调至0.5%。政治不稳定和社会动荡,也削弱了市场对政府落实财政整顿措施的信心。
荷兰国际集团全球宏观研究主管卡斯滕·布热斯基表示,法国政府并不存在迫在眉睫的流动性问题,但债券市场信任不足和危机持续,应促使巴黎采取更紧迫的行动。
从核心资产到被回避对象,投资者重新评估法国
Ninety One多资产收益主管约翰·斯托普福德表示,在固定收益投资者眼中,法国正从欧洲核心或半核心国家,逐渐被视为外围国家。考虑到法国在欧盟的历史地位和经济实力,这一变化十分反常。
他表示,由于局势变化快、不确定性过高,其团队目前基本回避欧洲非核心国家的相关资产。
斯托普福德认为,法德利差可能需要进入200个基点以上的区间,市场才会更普遍地将局势视为真正的危机。但他也强调,法国目前的情况并不乐观。
尽管法国利差已超过其在上一轮欧债危机期间的峰值,但仍远低于当时希腊、西班牙、意大利和爱尔兰出现的极端水平。
风险可能外溢,但欧元区抵御能力已有改善
Forvis Mazars首席经济学家乔治·拉加里亚斯指出,截至2026年第二季度末,法国债务占GDP的比例达到119%,接近希腊2009年底128%的水平。在他看来,法国已经处于债务危机之中。
他警告,如果压力扩散,意大利和西班牙可能面临更高融资成本,并被迫压缩财政支出,进而引发政治反弹。不过,他估计,出现类似2010年代初大范围传染的风险约为10%至20%,这属于其个人判断。
拉加里亚斯同时强调,法国与当年的希腊存在重要差异。法国贸易逆差相对温和,债务与赤字问题也已被市场广泛知晓,不存在同等程度的财政数据突然失真冲击。他认为,市场能够应对已知风险,最忌惮的是意外。
贝莱德策略师也指出,当前环境与2011年至2012年欧债危机前存在实质性差异,欧元区抵御金融压力的能力已有增强,但进一步波动和外溢仍有可能发生。
Aberdeen Investments利率投资总监亚历克斯·埃弗雷特则认为,目前应主要将其视为法国自身风险,而非欧元区系统性风险。与上一轮危机相比,欧元区银行更加稳健、一体化程度更高,并拥有多种限制主权债务风险扩散的工具,因此他预计传染效应即使出现,也更可能是短暂的。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。