交易产品
  • 推荐
  • 商品
  • 指数
  • 股票
名称最新价涨跌幅
GBPUSD1.26279+0.09%
CHINA3003383.8-0.14%
USOil70.395-0.14%
DJ3037985.5-0.04%
XAUUSD2063.88+0.24%

推荐理由

国际市场,公平透明,全球行情不间断。差价合约双向交易,无论涨跌,投资者都有机会通过买入或卖出合约,赚取涨跌差价。

热门推荐

USOil

70.395-0.14%

XAUUSD

2063.88+0.24%

交易平台

Android & IOS用户 扫码下载

iOS下载教程电脑端安装教程下载专区
安东学院
新手 进阶 高手 大师
贵金属投资:监控和管理投资风险的策略 如何在贵金属投资中实现盈利最大化? 贵金属投资:掌握交易心理学 黄金投资:分析师的买入和持有策略 贵金属投资回顾:成功投资者的故事 贵金属市场预测:2024年及以后的展望 黄金投资:如何应对市场的不确定性? 贵金属投资:如何平衡你的投资组合? 投资贵金属:如何识别假金条与假币? 黄金投资的全球视角:从世界各地市场学习
贵金属投资者必知:如何读懂市场信号? 从全球事件看贵金属投资机会:何时入场最佳? 现在投资黄金晚了吗?市场分析师的视角 现在投资黄金晚了吗?市场分析师的视角 贵金属投资的心理游戏:如何避免情绪决策? 贵金属回收和再利用:环境与经济效益 跨国购买贵金属:税收和法规 高级储藏技巧:家庭保险柜与海外储存 贵金属税务规划和策略 贵金属ETF和共同基金:比较和选择
案例研究:历史上的贵金属市场波动 风险管理:对冲策略和工具 国际贵金属交易法律和合规性 贵金属贷款和融资:原理与实践 数字黄金和加密货币:未来的贵金属? 深入挖掘金矿股:评估矿业公司的投资潜力 投资策略:周期性、季节性影响分析 贵金属期货高级策略:套期保值和投机 全球贵金属市场分析:机会与风险 高级技术分析:图表模式和指标深度应用
指导下一代:教育和培养新的贵金属投资者和专家 持续教育:终身学习资源和课程 贵金属市场预测模型:量化分析方法 稀土元素和贵金属:投资新前沿 贵金属市场的地缘政治影响 研究报告:深入分析贵金属供应链 先进的投资组合管理:贵金属作为战略资产 绿色能源和科技中贵金属的角色 贵金属市场的未来:专家访谈和分析 经济周期与贵金属价格的长期趋势
最新活动
  • 12美元迎新红包
帮助中心
交易问题 存款&取款 账号问题 常见问题
每天什么时间进行交易结算? 佣金手续费收取多少? 产品的交易时间? 交易时我能使用杠杆吗? 产品合约到期是什么意思? 交易的时候会收取哪些费用? 单笔交易手数有限制吗? 哪几种情况会触发系统强制平仓? 我可以交易哪些产品?
安东环球取款时间 安东环球取款是否有收费? 存款是否有收费? 存款时间 安东环球如何存款? 安东环球充值有最低要求吗? 安东环球存/取款多久可以到账? 安东环球如何取款?
有哪些账户等级? 开户需要准备哪些资料? 如何升级我的账户? 真实账户有哪些账户类型?
安东环球账户结算货币是美元或人民币? 可以先模拟投资交易一下吗? 我的资金安全如何在安东环球得到保障? 什么是净值? 为何有挂单距离? 什么是止盈止损? 什么是锁仓保证金? 止盈止损会按设置价格执行吗? 挂单有效期为多久? 什么是锁仓? 止盈止损有效期为多久? 什么是滑点? 什么是挂单?
关于我们
  • 关于ANTO
  • 官网公告
用户中心立即开户
首页 > 行情资讯 >正文

黄金回流就是“去美元化”?美联储经济学家泼冷水:欧洲央行仍重仓美元

来源于:fx168-推荐

发布日期:2026-11-11 04:27:03

    24K99讯 美联储全球金融流动首席经济学家科林·魏斯(Colin Weiss)表示,近年来荷兰、法国和德国高调推进黄金储备回流或迁移,并不意味着这些国家的央行正在“去美元化”。在他看来,这些欧洲央行仍将大部分外汇储备配置在美元资产上,黄金托管地点的变化并未引发美元储备占比出现实质性下滑。

魏斯在美联储周一发布的一份研究笔记中指出,黄金储备的托管地点,部分反映了对制裁或资产被没收风险的判断,也与黄金市场的接近程度等因素有关;而外汇储备中的美元占比,则还取决于制裁风险、美国经济规模与实力,以及美国金融市场无可比拟的深度和流动性。

黄金回流不等于撤离美元

魏斯强调,确实有一些国家在将黄金储备存放在境外的同时,因制裁风险而降低了美元资产在外汇储备中的比重,但荷兰、法国和德国并不属于这一类。相反,这些央行在将黄金从美国转出后,仍然持有大部分美元资产,美元在其外汇储备中的份额并未出现明显下降。他认为,对这些欧元区央行而言,配置美元资产带来的经济收益,似乎仍高于潜在成本。

他解释称,黄金作为储备资产的一项潜在吸引力,在于它可以帮助规避外国政府施加的金融制裁和资产扣押,而外币资产则不具备这一特性。不过,要实现这一点,黄金不能存放在实施制裁的国家境内。因此,担忧制裁风险的央行往往会把黄金储备存放在本国金库中。

魏斯列举了两个广为人知的例子:俄罗斯在2010年代因担忧美国金融制裁,将黄金储备保存在国内,并减少了美元持有;土耳其则在2018年将存放在美国和英国的黄金运回国内,同时大幅削减储备中的美元占比,这一系列动作发生在与美国地缘政治紧张加剧、埃尔多安批评美元国际角色的背景下。

德国、法国、荷兰并未跟随

不过,德国、荷兰和法国并没有走上俄罗斯和土耳其的路径。魏斯指出,德国在2013年至2017年间将约五分之一存放在美国的黄金转移至国内金库,但其外汇储备中的美元占比在此期间仍维持在约90%,目前仍超过80%,明显高于国际货币基金组织(IMF)COFER数据显示的美元在全球外汇储备中的整体占比。
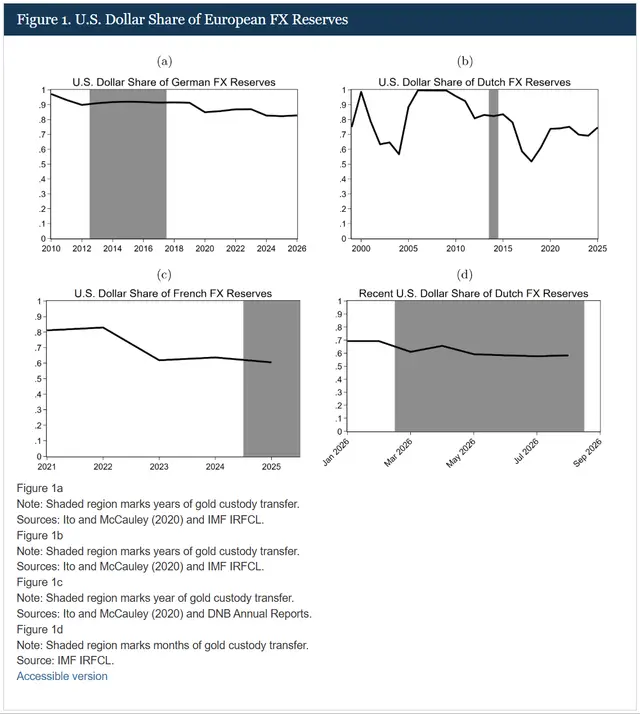
荷兰则在2014年将约五分之二存放在美国的黄金运回本国,其外汇储备中的美元占比几乎没有变化,仍维持在83%左右。虽然该占比在2018年一度降至接近50%,但这一大幅下滑只是短暂现象。

进入2020年代后,另外两家欧元区央行也开始回收海外黄金储备。魏斯称,法国在2025年及2026年初将全部存放在美国的黄金运回国内,但其外汇储备中的美元占比仍稳定在60%;与此同时,IMF COFER数据显示,全球外汇储备中的美元占比整体下行。荷兰则在2026年将存放在美国的黄金中的五分之二转移至伦敦,尽管其美元占比同步下降了10个百分点,但这一比例仍高于2018年的低点,且美元依然主导荷兰的外汇储备结构。

魏斯总结称,在所有这些案例中,这些央行仍将大部分储备持有在美元资产中,说明并没有出现明显的、系统性的去美元化配置。

黄金上涨主要由私人需求驱动

魏斯还回顾了他在9月3日发布的另一份研究笔记。当时他指出,尽管各国央行持续增持金条,但黄金价格上涨主要还是由私人需求推动,而大多数官方黄金储备仍掌握在那些50多年未再购买黄金的国家手中。

他当时写道,2025年全球以黄金计价的国际储备总额已超过外国官方持有的美国国债,这一现象引发了媒体和政策制定者的关注,但这并不意味着黄金在储备资产中的吸引力已经超过美国国债。魏斯认为,将全球黄金储备与外国官方持有的美国国债总量直接比较并不合适,原因有几方面。

首先,自2024年以来黄金储备市场价值的上升,主要由私人部门需求激增推动,而这又带动了金价上涨。其次,全球黄金储备占比上升,主要由少数拥有布雷顿森林体系时期遗留大规模黄金储备的国家所贡献,这些国家自20世纪70年代以来并未再大规模增持黄金,其中包括美国,而美国本身也不能将美国国债作为国际储备持有。

魏斯表示,2025年黄金价格的显著上涨,主要来自私人投资者需求的强劲增长,尤其体现在实物黄金支持型交易所交易基金(ETF)的资金流入上。虽然央行购金在2022年可能明显增加,但此后只是维持在较高水平,并未继续大幅加速。因此,仅靠官方投资者的需求,并不足以推动2025年黄金价格出现如此剧烈的上涨。

布雷顿森林遗产仍主导全球黄金储备

魏斯认为,全球央行持有的大部分黄金储备,并不是出于刻意、战略性地分散美元风险,而更像是布雷顿森林体系遗留下来的历史结果。尽管自2008年以来不少新兴市场央行开始增持黄金,但全球大多数黄金储备仍是在1971年之前获得的,而1971年实际上标志着布雷顿森林体系的终结。相比之下,大多数外国官方持有的美国国债是在2000年之后积累的,而且持有大量黄金储备的国家与持有大量外汇储备的国家,往往并不完全重合。

他指出,2026年那些“正在主动在黄金与美国国债之间做选择”的国家,仍只占全球黄金储备的一小部分。全球五大黄金储备持有者——美国、德国、意大利、法国和国际货币基金组织——合计约占当前全球黄金储备的52%,但自20世纪70年代以来并未再大规模增持黄金。与此同时,美国、德国、法国和意大利也并未积累大量外汇储备,因此在当前金价水平下,黄金在这些国家的国际储备中占比都已超过80%。

魏斯最后表示,尽管2021年后一些主要外汇储备持有国为支撑本币出售了数千亿美元储备,但外国官方投资者在2022年至2026年4月期间仍净买入近2000亿美元美国国债。由此可见,美国国债依然是全球储备组合中的重要组成部分。

从市场角度看,这份研究意味着,近期围绕黄金回流、央行增持黄金以及“去美元化”的讨论,未必足以说明全球储备体系正在发生结构性转向。美元资产仍凭借流动性、深度和安全性占据核心地位,而黄金更多体现为风险对冲与历史遗产的叠加结果。对于黄金市场而言,央行买盘仍是重要支撑,但价格波动的主导力量,短期内仍可能更多来自私人资金流向与ETF申赎变化。

温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。

分享到

请打开微信扫一扫

Scan me!

微信里点“发现”,扫一下

二维码便可将本文分享至朋友圈。

热门排行
  • 01 贵金属投资:监控和管理投资风险的策略
  • 02 贵金属投资回顾:成功投资者的故事
  • 03 黄金价格上涨,我还来得及买吗?
  • 04 从全球事件看贵金属投资机会:何时入场最佳?
  • 05 贵金属市场动态:如何捕捉每一个赚钱机会?
  • 06 为什么你的贵金属投资总是错过时机?
  • 07 如何从贵金属投资中获取稳定收益?
  • 08 怎么设置贵金属止盈止损,才不会亏?
  • 09 为啥贵金属能成为避风港?
  • 10 贵金属投资,赚钱的秘诀是啥?

栏目热文

查看更多
  • 共和党“内讧大戏”上演!万斯、鲁比奥、德桑蒂斯各走一派,2028接班战提前开打
    共和党在中期选举遭遇历史性失利后,特朗普阵营内部已围绕“谁该负责”与“谁来接班”展开角力。万斯把矛头指向伊朗战争,鲁比奥为其辩护,德桑蒂斯则批评党内打错了战役。分歧不仅暴露2028年潜在候选人的路线之争,也显示特朗普仍握有决定性影响力。
  • 半年前就有人“预警”黄仁勋?神秘做空机构旧报告突然翻红
    一份半年前的做空报告,正在黄仁勋风波发酵之际重新进入华尔街视野。Culper Research当时已关注黄仁勋与Megaspeed的关系,以及英伟达在亚洲业务、芯片流向和出口管制方面的潜在风险。
  • 央行购金潮越烧越旺!中国10月增持26吨,黄金储备逼近法国
    世界黄金协会高级分析师表示,中国10月增持26吨黄金,官方储备升至2,435吨,距离法国仅差2吨。与此同时,波兰、捷克和乌兹别克斯坦也在继续买入。世界黄金协会称,三季度全球央行购金321吨,同比大增42%,预计四季度需求仍将保持强劲。
  • 美股收评:美联储鹰声四起!美股反弹戛然而止,英伟达两日暴跌近10%
    美国10月CPI高于预期,市场已完全计入美联储12月至少加息25个基点的可能性,50个基点加息概率也升至11.8%。美债收益率大幅上行,科技股承压,纳指收跌0.74%,英伟达再跌5.4%,两日累计下挫9.6%。
  • 美联储鹰声越来越响!洛根警告:至少还要加两次,冬季或提速
    达拉斯联储主席洛根表示,美联储至少还需要再加息两次、每次25个基点,才能有效压低通胀,而且如果价格压力继续扩散,今冬可能需要更快收紧政策。

黄金回流就是“去美元化”?美联储经济学家泼冷水:欧洲央行仍重仓美元

展开全文

    24K99讯 美联储全球金融流动首席经济学家科林·魏斯(Colin Weiss)表示,近年来荷兰、法国和德国高调推进黄金储备回流或迁移,并不意味着这些国家的央行正在“去美元化”。在他看来,这些欧洲央行仍将大部分外汇储备配置在美元资产上,黄金托管地点的变化并未引发美元储备占比出现实质性下滑。

魏斯在美联储周一发布的一份研究笔记中指出,黄金储备的托管地点,部分反映了对制裁或资产被没收风险的判断,也与黄金市场的接近程度等因素有关;而外汇储备中的美元占比,则还取决于制裁风险、美国经济规模与实力,以及美国金融市场无可比拟的深度和流动性。

黄金回流不等于撤离美元

魏斯强调,确实有一些国家在将黄金储备存放在境外的同时,因制裁风险而降低了美元资产在外汇储备中的比重,但荷兰、法国和德国并不属于这一类。相反,这些央行在将黄金从美国转出后,仍然持有大部分美元资产,美元在其外汇储备中的份额并未出现明显下降。他认为,对这些欧元区央行而言,配置美元资产带来的经济收益,似乎仍高于潜在成本。

他解释称,黄金作为储备资产的一项潜在吸引力,在于它可以帮助规避外国政府施加的金融制裁和资产扣押,而外币资产则不具备这一特性。不过,要实现这一点,黄金不能存放在实施制裁的国家境内。因此,担忧制裁风险的央行往往会把黄金储备存放在本国金库中。

魏斯列举了两个广为人知的例子:俄罗斯在2010年代因担忧美国金融制裁,将黄金储备保存在国内,并减少了美元持有;土耳其则在2018年将存放在美国和英国的黄金运回国内,同时大幅削减储备中的美元占比,这一系列动作发生在与美国地缘政治紧张加剧、埃尔多安批评美元国际角色的背景下。

德国、法国、荷兰并未跟随

不过,德国、荷兰和法国并没有走上俄罗斯和土耳其的路径。魏斯指出,德国在2013年至2017年间将约五分之一存放在美国的黄金转移至国内金库,但其外汇储备中的美元占比在此期间仍维持在约90%,目前仍超过80%,明显高于国际货币基金组织(IMF)COFER数据显示的美元在全球外汇储备中的整体占比。

荷兰则在2014年将约五分之二存放在美国的黄金运回本国,其外汇储备中的美元占比几乎没有变化,仍维持在83%左右。虽然该占比在2018年一度降至接近50%,但这一大幅下滑只是短暂现象。

进入2020年代后,另外两家欧元区央行也开始回收海外黄金储备。魏斯称,法国在2025年及2026年初将全部存放在美国的黄金运回国内,但其外汇储备中的美元占比仍稳定在60%;与此同时,IMF COFER数据显示,全球外汇储备中的美元占比整体下行。荷兰则在2026年将存放在美国的黄金中的五分之二转移至伦敦,尽管其美元占比同步下降了10个百分点,但这一比例仍高于2018年的低点,且美元依然主导荷兰的外汇储备结构。

魏斯总结称,在所有这些案例中,这些央行仍将大部分储备持有在美元资产中,说明并没有出现明显的、系统性的去美元化配置。

黄金上涨主要由私人需求驱动

魏斯还回顾了他在9月3日发布的另一份研究笔记。当时他指出,尽管各国央行持续增持金条,但黄金价格上涨主要还是由私人需求推动,而大多数官方黄金储备仍掌握在那些50多年未再购买黄金的国家手中。

他当时写道,2025年全球以黄金计价的国际储备总额已超过外国官方持有的美国国债,这一现象引发了媒体和政策制定者的关注,但这并不意味着黄金在储备资产中的吸引力已经超过美国国债。魏斯认为,将全球黄金储备与外国官方持有的美国国债总量直接比较并不合适,原因有几方面。

首先,自2024年以来黄金储备市场价值的上升,主要由私人部门需求激增推动,而这又带动了金价上涨。其次,全球黄金储备占比上升,主要由少数拥有布雷顿森林体系时期遗留大规模黄金储备的国家所贡献,这些国家自20世纪70年代以来并未再大规模增持黄金,其中包括美国,而美国本身也不能将美国国债作为国际储备持有。

魏斯表示,2025年黄金价格的显著上涨,主要来自私人投资者需求的强劲增长,尤其体现在实物黄金支持型交易所交易基金(ETF)的资金流入上。虽然央行购金在2022年可能明显增加,但此后只是维持在较高水平,并未继续大幅加速。因此,仅靠官方投资者的需求,并不足以推动2025年黄金价格出现如此剧烈的上涨。

布雷顿森林遗产仍主导全球黄金储备

魏斯认为,全球央行持有的大部分黄金储备,并不是出于刻意、战略性地分散美元风险,而更像是布雷顿森林体系遗留下来的历史结果。尽管自2008年以来不少新兴市场央行开始增持黄金,但全球大多数黄金储备仍是在1971年之前获得的,而1971年实际上标志着布雷顿森林体系的终结。相比之下,大多数外国官方持有的美国国债是在2000年之后积累的,而且持有大量黄金储备的国家与持有大量外汇储备的国家,往往并不完全重合。

他指出,2026年那些“正在主动在黄金与美国国债之间做选择”的国家,仍只占全球黄金储备的一小部分。全球五大黄金储备持有者——美国、德国、意大利、法国和国际货币基金组织——合计约占当前全球黄金储备的52%,但自20世纪70年代以来并未再大规模增持黄金。与此同时,美国、德国、法国和意大利也并未积累大量外汇储备,因此在当前金价水平下,黄金在这些国家的国际储备中占比都已超过80%。

魏斯最后表示,尽管2021年后一些主要外汇储备持有国为支撑本币出售了数千亿美元储备,但外国官方投资者在2022年至2026年4月期间仍净买入近2000亿美元美国国债。由此可见,美国国债依然是全球储备组合中的重要组成部分。

从市场角度看,这份研究意味着,近期围绕黄金回流、央行增持黄金以及“去美元化”的讨论,未必足以说明全球储备体系正在发生结构性转向。美元资产仍凭借流动性、深度和安全性占据核心地位,而黄金更多体现为风险对冲与历史遗产的叠加结果。对于黄金市场而言,央行买盘仍是重要支撑,但价格波动的主导力量,短期内仍可能更多来自私人资金流向与ETF申赎变化。

行情资讯

共和党“内讧大戏”上演!万斯、鲁比奥、德桑蒂斯各走一派,2028接班战提前开打
2026-11-11 06:26:14
半年前就有人“预警”黄仁勋?神秘做空机构旧报告突然翻红
2026-11-11 06:22:05
央行购金潮越烧越旺!中国10月增持26吨,黄金储备逼近法国
2026-11-11 06:10:47
美股收评:美联储鹰声四起!美股反弹戛然而止,英伟达两日暴跌近10%
2026-11-11 05:41:04
美联储鹰声越来越响!洛根警告:至少还要加两次,冬季或提速
2026-11-11 04:38:21
查看更多

加拿大MSB严格监管

监管号:M20426075

安东环球

关于我们交易产品平台下载最新公告安东学院

帮助中心

常见问题账户相关存款&取款交易问题

热门产品

商品指数股票

行业资讯

财经日历行情资讯专家评论

联系我们

400-842-8959[email protected]在线客服

微信公众号二维码

风险提示:在进行交易前,请详细阅读风险披露声明,以了解相关风险信息。虽然在线交易为客户提供了便利和效率,但并不减轻保证金交易本身的风险。
因此,投资者在参与交易之前必须做好充分准备,以应对潜在的风险。

Copyright © 2024 安东环球(Anto Global)版权所有,保留所有权利,不得转载

客户协议 风险披露 隐私政策 免责声明
Android & IOS用户
扫码下载APP
开立账户在线客服公告中心
安东环球APP开户领 $6000 赠金
立即下载